Qué piensan los economistas sobre el Presupuesto que presentó Milei
Analistas y consultoras privadas evaluaron las pautas macroeconómicas enviadas al Congreso. Si bien respaldan el ancla del déficit cero, advierten sobre la dureza de las proyecciones de inflación y el nivel de actividad.
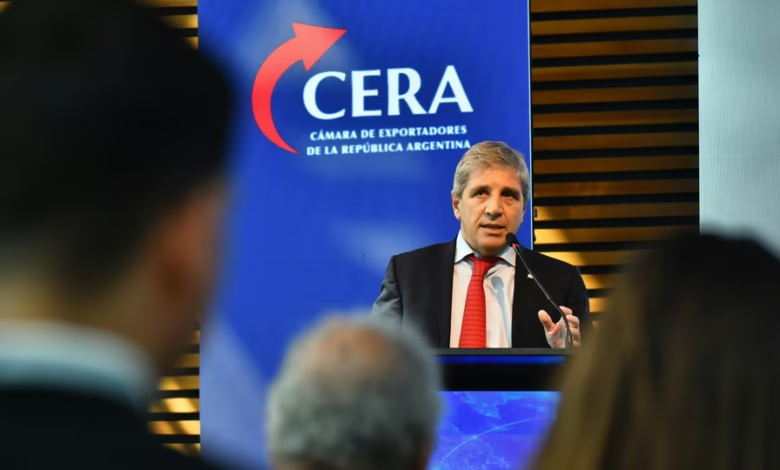
Luego de la presentación formal del proyecto de Presupuesto 2027 encabezada por el presidente Javier Milei en el Congreso de la Nación, referentes del ámbito económico y consultoras de la Ciudad de Buenos Aires comenzaron a desmenuzar la letra chica del texto oficial. El consenso técnico destaca el compromiso inalterable con el superávit fiscal primario, pero surgen dudas respecto a la viabilidad de las metas de inflación y crecimiento previstas.
El plan presupuestario enviado por el Poder Ejecutivo ratifica la regla de oro según la cual el gasto primario se ajustará de forma automática para garantizar el equilibrio de las cuentas públicas ante cualquier fluctuación de los ingresos.
Los puntos de coincidencia y las principales advertencias
-
Ancla fiscal como prioridad: Los economistas coinciden en que la rigidez de la meta de superávit envía una señal positiva de previsibilidad hacia los mercados internacionales y los acreedores, consolidando la premisa del déficit cero.
-
Proyección de inflación: Diversos informes privados señalan que la pauta de desaceleración de precios planteada en el proyecto resulta “demasiado optimista” frente al ritmo de reajuste de tarifas pendientes y la dinámica salarial.
-
Nivel de actividad e ingresos: Se debate el alcance del rebote del PBI proyectado, advirtiendo que la recuperación de la recaudación tributaria dependerá en gran medida de la tracción del consumo interno y la inversión privada en sectores clave como energía y minería.
La negociación en el ámbito parlamentario
El dictamen técnico servirá de insumo para las comisiones de Presupuesto e Hacienda de ambas cámaras, donde el oficialismo buscará articular acuerdos con los bloques provinciales y de la oposición dialoguista para garantizar la aprobación sin alterar el corazón de la regla fiscal.