El Deterioro Financiero de los Hogares: La Morosidad Creció en Julio y Alcanzó Casi el 13% del Crédito Familiar
El atraso en el pago de deudas de consumo, tarjetas de crédito y préstamos personales registró un nuevo incremento, consolidando la tendencia alcista en los indicadores del sistema bancario.
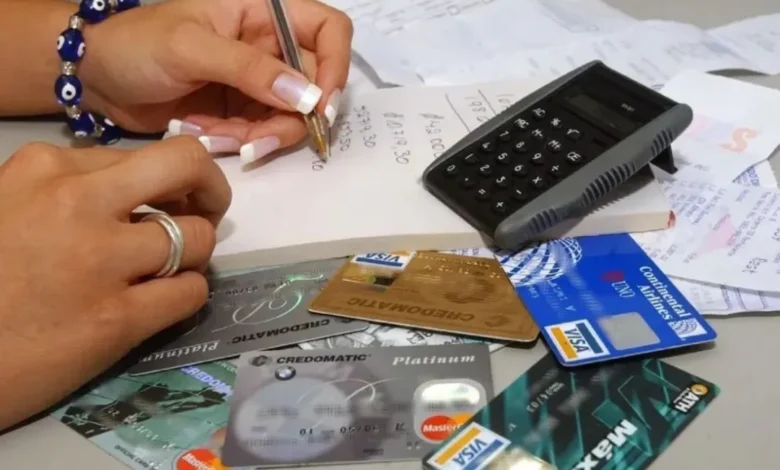
El nivel de incumplimiento en las deudas de las familias argentinas volvió a registrar un incremento durante el mes de julio, ubicándose cerca del 13% del total del crédito financiado al sector privado, según revelan los últimos datos de estabilidad financiera del Banco Central y entidades del sector bancario. La suba refleja la persistente tensión sobre los ingresos de los hogares, que han visto acortarse el margen de cobertura para afrontar compromisos con tarjeta de crédito, créditos personales y financiamiento no bancario.
El indicador pone de manifiesto cómo el costo del financiamiento y las altas tasas de interés efectivas continúan presionando sobre la capacidad de pago del consumidor promedio.
Ejes clave del reporte sobre mora bancaria
-
Aumento sostenido en consumo e instrumentos masivos: El deterioro se concentró principalmente en los resúmenes de tarjetas de crédito y préstamos personales, donde los retrasos de más de 90 días en el pago mínimo mostraron la suba más pronunciada dentro del portafolio familiar.
-
Incidencia por sobreendeudamiento: El informe destaca que una porción creciente de los deudores recurre a refinanciaciones sistemáticas mediante el pago mínimo o la toma de nuevos microcréditos para cancelar saldos anteriores, generando una espiral de costo financiero.
-
Respuesta de las entidades bancarias: Las instituciones financieras incrementaron los niveles de previsión por riesgo de cobro y comenzaron a ajustar los límites de crédito disponible en plásticos para contener un eventual contagio sistémico hacia la cartera comercial.
Monitoreo del Banco Central y el sistema financiero
Aunque los reguladores insisten en que los bancos mantienen niveles de capitalización y liquidez adecuados para amortiguar el incremento de la cartera irregular, la evolución de la morosidad doméstica se consolidó como uno de los puntos centrales de seguimiento para las autoridades económicas y la misión de auditoría técnica del FMI en su evaluación sobre el crédito interno.